Domain bodendeckenstange.de kaufen?
Wir ziehen mit dem Projekt
bodendeckenstange.de um.
Sind Sie am Kauf der Domain
bodendeckenstange.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodendeckenstange.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
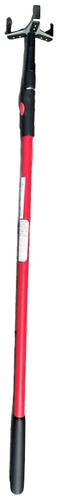
FireAngel MontagestangeDie Montagehilfe vereinfacht die Montage/Demontage und den Service von Rauchwarnmeldern. Die Montagestange ist geeignet für die FireAngel Rauchwarnmelder ST-630-DE, ST-630-DE P-Line, ST-620-DE und ST-622-DE P-Line. Der speziell entwickelte Montagekopf hat ein Rastsystem, in welches der Melder einrastet und gehalten wird. Dies ermöglicht eine schnelle und sichere Montage und Entnahme der Rauchwarnmelder von der Montageplatte. Die Montagehilfe ist aus robustem und leichtem Aluminium gefertigt. Die zweiteilige Teleskopstange hat ausgefahren eine Länge von 251 cm. Im zusammengeschobenen Zustand hat sie eine Länge von 143 cm und passt in jedes Fahrzeug.175,90 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
4er-Set Deckenhalterung für Markise T792, Wandhalterung Deckenmontage Adapter- Halterung zur Decken- oder Wandmontage - Passend zu unserer Markise T792 - Inklusive Befestigungsmaterial - Massive Stahlausführung - Lackiert - Stabile Qualität - Lieferumfang 4 Stück - Gewicht (ca.): 1,5 kg pro Halterung Maße (ca.): Höhe: 21,5 cm Breite: 4 cm Tiefe: 11 cm Durchmesser Löcher für Decke und Wand: 15 mm Durchmesser Löcher für Markise: 13 mm Ein chinesisches Sprichwort sagt: "Wenn die Vorfahren Bäume pflanzen, können die Nachfahren den Schatten genießen......" So lange müssen Sie nicht warten, um Schatten gespendet zu bekommen. Denn dafür haben wir unsere Markisen im Angebot. Was aber, wenn die Markise nicht wie gewünscht anzubringen ist? Vielleicht sind Ihre Wände nicht für die bei der Markise enthaltenen Wandhalterungen geeignet? Oder handelt es sich um einen Balkon, bei dem die Markise nicht an der Wand montiert werden kann? Das haben wir uns auch überlegt. Um Abhilfe zu schaffen, bieten wir Ihnen hier einen Deckenadapter aus stabilem, pulverbeschichteten Metall. Mit diesem können Sie Ihre Markise an dafür geeignete Decken anbringen. Ohne die Sorge, dass Ihnen die Markise auf den Kopf fällt. Sie können die Halterung jedoch ebenso für die ganz normale Wandmontage nutzen. Obwohl der Deckenadapter wahrscheinlich auch für andere Modelle geeignet ist, können wir dies nur für die bei uns gekauften Markisen gewährleisten. Inklusive Befestigungsmaterial pro Halterung:150,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
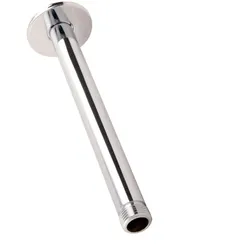
WELLWATER Deckenhalterung Deckenbefestigung Deckenanschluss Silber 200 mmWELLWATER Deckenhalterung Deckenbefestigung Deckenanschluss Silber 200 mm Elegante Deckenhalterung in Silber zur stabilen Montage von Regenduschen oder Duscharmen an der Badezimmerdecke. Die 200-mm-Ausführung sorgt für eine moderne Optik, hochwertige Verarbeitung und eine sichere Verbindung zwischen Decke und Duschsystem. Ideal für stilvolle Badlösungen mit Deckenmontage. Besonderheiten: Hochwertige Deckenhalterung in modernem Silberdesign Stabile und sichere Deckenmontage für Regenduschen 200 mm Länge für komfortablen Abstand und elegante Optik Technische Daten: Hersteller: WELLWATER Produktname: Deckenhalterung Deckenbefestigung Deckenanschluss Silber 200 mm Material: Edelstahl Farbe: Silber Anwendungsbereich: Dusche Artikeltyp: Deckenanschluss Einsatzbereich: Bad Geeignet für: Kopfbrause Gewicht: ca. 0,18 kg Höhe: ca. 255 mm Breite: ca. 100 mm Tiefe: ca. 48 mm17,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
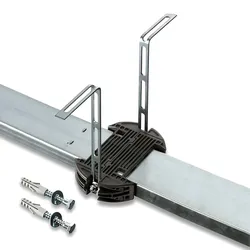
Sommer DeckenaufhängungSommer Deckenaufhängung – Die perfekte Lösung für Ihre Torinstallation Lieferumfang 1 x Deckenaufhängung, flach 1 x kurzes Lochbandeisen Befestigungsmaterial Effiziente Deckenaufhängung für mehr Flexibilität und Stabilität Die Sommer Deckenaufhängung ist eine maßgeschneiderte Lösung für die einfache und sichere Befestigung Ihrer Toranlage. Diese Deckenaufhängung sorgt nicht nur für eine stabile Installation, sondern bietet auch eine elektrische und thermische Trennung zwischen der Laufschiene und der Decke. Diese Eigenschaften sind besonders wichtig, um die Lebensdauer Ihrer Toranlage zu verlängern und eine effiziente Funktion zu gewährleisten. Die Deckenaufhängung ist für die Modelle SOMMER base+, pro+, tiga und tiga+ konzipiert und lässt sich mühelos in Ihre bestehende Torinstallation integrieren. Maximale Flexibilität bei der Installation Dank des cleveren Designs und der flexiblen Anpassungsoptionen bietet die Sommer Deckenaufhängung eine hohe Variabilität für Ihre Torinstallation. Mit einem maximalen Abstand zur Decke von 12 mm (A) oder 45 mm (B) können Sie die Aufhängung ganz nach Ihren Bedürfnissen anpassen. Diese Flexibilität ist besonders vorteilhaft, wenn Sie eine Toranlage in engen oder schwer zugänglichen Bereichen installieren möchten. Das kurze Lochbandeisen ermöglicht eine einfache Befestigung und sorgt für eine schnelle und unkomplizierte Montage. Technische Details im Überblick Elektrische und thermische Trennung zwischen Laufschiene und Decke Mit kurzen Lochbandeisen für eine einfache Montage Maximaler Abstand zur Decke: 12 mm (A) oder 45 mm (B) Inklusive Befestigungsmaterial für eine schnelle Installation Kompatibel mit SOMMER base+, pro+, tiga und tiga+ Stabile und langlebige Lösung Die Sommer Deckenaufhängung bietet eine langlebige Lösung für Ihre Torinstallation. Durch die elektrische und thermische Trennung zwischen der Laufschiene und der Decke wird die Gefahr von Schwingungen und anderen Störungen minimiert. Das gewährleistet nicht nur eine ruhigere Torbewegung, sondern auch eine verbesserte Haltbarkeit des gesamten Systems. So können Sie sicher sein, dass Ihre Toranlage auch langfristig zuverlässig funktioniert. Einfache Installation mit passendem Zubehör Die Montage der Sommer Deckenaufhängung gestaltet sich dank des mitgelieferten Befestigungsmaterials besonders einfach und unkompliziert. Das Zubehör umfasst alles, was für die Installation notwendig ist, und ermöglicht eine schnelle und sichere Befestigung an der Decke. Sie benötigen kein zusätzliches Werkzeug oder spezielle Vorkenntnisse, um die Deckenaufhängung korrekt zu installieren. Damit sparen Sie wertvolle Zeit und können Ihre Toranlage schnell in Betrieb nehmen. Warum die Sommer Deckenaufhängung Ihre Toranlage optimiert Mit der Sommer Deckenaufhängung entscheiden Sie sich für eine optimale Lösung zur Erweiterung und Verbesserung Ihrer Toranlage. Die Kombination aus stabiler Befestigung, Flexibilität bei der Montage und der elektrischen sowie thermischen Trennung macht dieses Produkt zu einer unverzichtbaren Ergänzung für alle, die ihre Torinstallation optimieren möchten. Ob für private oder gewerbliche Anwendungen – diese Deckenaufhängung bietet Ihnen einen hohen Nutzwert und eine hohe Langlebigkeit. Jetzt bestellen und Ihre Toranlage stabilisieren Bestellen Sie noch heute die Sommer Deckenaufhängung bei Scheurich24 und profitieren Sie von einer stabilen und flexiblen Lösung für Ihre Toranlage. Mit einer einfachen Installation und langlebigen Eigenschaften ist diese Deckenaufhängung die ideale Wahl für eine zuverlässige und stabile Torinstallation. Sichern Sie sich Ihre Deckenaufhängung und sorgen Sie für eine langfristige und reibungslose Funktion Ihrer Toranlage.13,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FireAngel MontagestangeDie Montagehilfe vereinfacht die Montage/Demontage und den Service von Rauchwarnmeldern. Die Montagestange ist geeignet für die FireAngel Rauchwarnmelder ST-630-DE, ST-630-DE P-Line, ST-620-DE und ST-622-DE P-Line. Der speziell entwickelte Montagekopf hat ein Rastsystem, in welches der Melder einrastet und gehalten wird. Dies ermöglicht eine schnelle und sichere Montage und Entnahme der Rauchwarnmelder von der Montageplatte. Die Montagehilfe ist aus robustem und leichtem Aluminium gefertigt. Die zweiteilige Teleskopstange hat ausgefahren eine Länge von 251 cm. Im zusammengeschobenen Zustand hat sie eine Länge von 143 cm und passt in jedes Fahrzeug.175,90 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
4er-Set Deckenhalterung für Markise T792, Wandhalterung Deckenmontage Adapter- Halterung zur Decken- oder Wandmontage - Passend zu unserer Markise T792 - Inklusive Befestigungsmaterial - Massive Stahlausführung - Lackiert - Stabile Qualität - Lieferumfang 4 Stück - Gewicht (ca.): 1,5 kg pro Halterung Maße (ca.): Höhe: 21,5 cm Breite: 4 cm Tiefe: 11 cm Durchmesser Löcher für Decke und Wand: 15 mm Durchmesser Löcher für Markise: 13 mm Ein chinesisches Sprichwort sagt: "Wenn die Vorfahren Bäume pflanzen, können die Nachfahren den Schatten genießen......" So lange müssen Sie nicht warten, um Schatten gespendet zu bekommen. Denn dafür haben wir unsere Markisen im Angebot. Was aber, wenn die Markise nicht wie gewünscht anzubringen ist? Vielleicht sind Ihre Wände nicht für die bei der Markise enthaltenen Wandhalterungen geeignet? Oder handelt es sich um einen Balkon, bei dem die Markise nicht an der Wand montiert werden kann? Das haben wir uns auch überlegt. Um Abhilfe zu schaffen, bieten wir Ihnen hier einen Deckenadapter aus stabilem, pulverbeschichteten Metall. Mit diesem können Sie Ihre Markise an dafür geeignete Decken anbringen. Ohne die Sorge, dass Ihnen die Markise auf den Kopf fällt. Sie können die Halterung jedoch ebenso für die ganz normale Wandmontage nutzen. Obwohl der Deckenadapter wahrscheinlich auch für andere Modelle geeignet ist, können wir dies nur für die bei uns gekauften Markisen gewährleisten. Inklusive Befestigungsmaterial pro Halterung:150,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
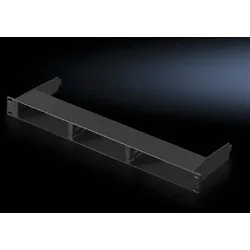
Rittal 7030088 MontagestangeAuf einen Blick TypMontagestange Größe (Imperial)48,3 cm (19") GehäusematerialKunststoff Rack-Kapazität1U Breite482,6 mm Alle technischen Daten anzeigen (7 Angaben) MerkmaleTypMontagestangeProduktfarbeSchwarzGehäusematerialKunststoffRack-Kapazität1U Gewicht und AbmessungenGröße (Imperial)48,3 cm (19")Breite482,6 mmTiefe141 mm Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.57,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.